矯正は「まとまった金額を一度に用意できないと始められない」と思われがちです。実は支払い方法にはいくつかの選択肢があり、総額が同じでも、いつ・どのくらいずつ払うかは医院ごとの制度によって変わります。
支払い方法の話は、相談に行ってから初めて聞くことが多く、比較の段階では情報が集まりにくい部分でもあります。この記事では、一括払い・クレジットカード・院内分割・デンタルローンそれぞれの仕組みと、どんな方に向くのかを一般的な考え方として整理します。
この記事の結論
矯正費用の支払い方法は大きく分けて、現金やクレジットカードでの一括払い、医院が設けている院内分割、信販会社を通すデンタルローンの3種類です。手数料がかからない代わりに短期間で払い切るのが一括と院内分割、長期間に分けて月々の負担を抑えられる代わりに手数料が加わるのがデンタルローン、という違いがあります。どちらが適しているかは、手元の資金と月々いくらまでなら無理がないかで決まります。
ご自身の歯並びの場合はどうなるのか、初診相談(無料・約30分)でご説明しています。初診相談のご予約はこちら
一括払い・クレジットカードの仕組みと向く人
最もシンプルなのが、治療開始時にまとめて支払う一括払いです。現金のほか、クレジットカードに対応している医院も増えています。
- 手数料が上乗せされないため、支払う総額が最も分かりやすい
- 支払いが早い段階で終わるので、治療中にお金のことを考えずに済む
- クレジットカードの場合、カード会社のポイントが付くことがある
一方で、まとまった額を一度に用意する必要があります。カードには利用限度額があるため、矯正のように金額が大きい支払いでは枠が足りないこともあり、事前にカード会社へ確認しておくと当日あわてずに済みます。また、カードの分割払いやリボ払いを選ぶと、医院ではなくカード会社の手数料がかかる点は押さえておきたいところです。
向いているのは、貯蓄やボーナスで費用を準備できる方、手数料を一円も増やしたくない方です。学生の方でご家族が費用を負担する場合も、一括のほうが手続きがシンプルで済むことが多くなります。
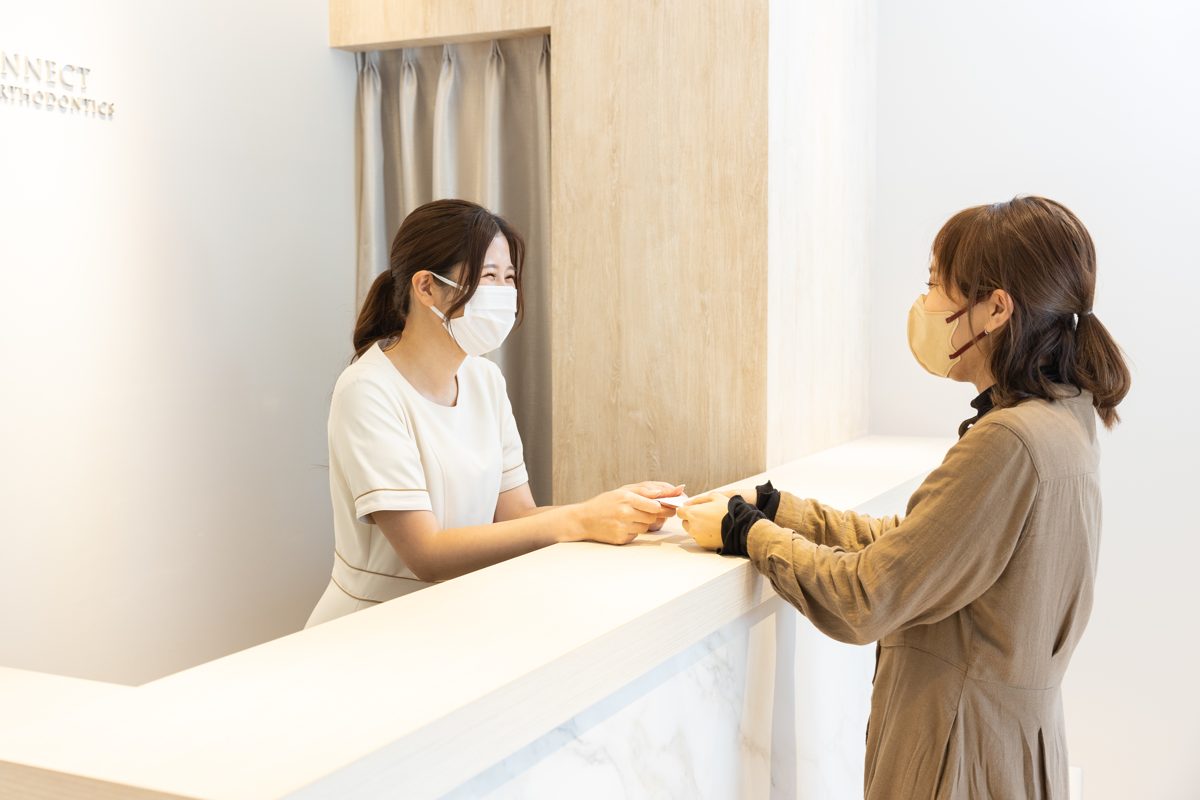
なお当院では、現金、クレジットカード、オンラインの事前決済、院内での分割払い、デンタルローンに対応しています。オンラインの事前決済を使うと、診療のあと会計を待たずに診察室からそのまま帰れるため、仕事の合間に通う方やお子さんだけで通院する場合に、待ち時間とお金の持ち運びの負担が減ります。
院内分割とデンタルローンはどう違う?
分割といっても、医院が自前で設けている「院内分割」と、信販会社が立て替える「デンタルローン」ではまったく仕組みが異なります。
院内分割(医院の分割払い)
医院と患者さんの間で、治療費を複数回に分けて支払う取り決めをする方法です。信販会社を通さないため審査がなく、手数料がかからない設定にしている医院もあります。ただし回数の上限は医院ごとに決まっており、長期にわたる分割には対応していないことが一般的です。当院では院内での分割払いを12回まで金利・手数料なしで利用いただけます。
デンタルローン
信販会社が治療費を医院に立て替え、患者さんは信販会社へ毎月返済していく仕組みです。
- 返済期間を長く設定できるため、月々の負担を小さくしやすい
- 利用には信販会社の審査があり、収入や勤務状況などが確認される
- 手数料(金利)が加わるため、支払う総額は一括より増える
- 未成年の方が利用する場合は、保護者が契約者になるのが通常
当院でも、12回より多く分けたい場合はデンタルローンをご利用いただけます(こちらは手数料がかかります)。「手数料なしで払い切れる範囲に収めるか」「手数料を払ってでも月々を軽くするか」という選び方になります。
総額と支払いのタイミングは、何で変わるのか
支払い方法を比べる前に、そもそも何にいくらかかるのかを把握しておくと判断しやすくなります。矯正の費用は医院によって請求の立て方が違い、主に次の二つに分かれます。
- 検査料・装置料・毎回の調整料・保定装置の費用などを、その都度支払っていく方式
- 治療費をはじめにまとめて設定し、通院のたびの調整料は含まれている方式
前者は初期の負担が軽い代わりに通院のたびに費用が発生し、後者は最初の支払いが大きくなる分、途中の出費が読みやすくなります。どちらが良い悪いではなく、家計の都合に合うほうを選ぶ話です。比較するときは、提示された金額に検査・調整・保定(歯並びが戻らないよう維持する期間)までが含まれているかを、医院ごとにそろえて確認してみてください。
また、治療が長引いた場合や装置を作り直す場合に追加費用が発生するのか、途中で転居などにより転院するときの精算はどうなるのか、といった点も、契約前に聞いておくと後から迷いません。
初診相談でどこまで分かるのか
費用の話は聞きにくいと感じる方が多いのですが、相談の場でよく伺う質問のひとつです。遠慮せずに尋ねていただいて構いません。
初診相談では、歯並びの状態とおおまかな治療方針をお伝えしたうえで、どの装置を使う場合にどのくらいの費用帯になるか、支払い方法として何が選べるかをご説明しています。精密検査(レントゲンや口腔内スキャンなどの資料採得)を受けると、抜歯の必要性や治療期間の見通しがより具体的になり、費用の幅も絞り込めます。逆にいえば、検査前の段階でお伝えできるのは目安までで、口の中の状態によっては方針が変わることもあります。
相談のときに確認しておくと比較しやすい項目を挙げます。
- 提示された金額に、検査・調整・保定装置まで含まれるか
- 追加費用が発生するのはどんなときか
- 利用できる支払い方法と、手数料の有無
- 分割の場合、何回まで対応しているか
- 医療費控除の対象になるか(年間の医療費が一定額を超えると、確定申告で所得税の一部が戻る制度です)
複数の医院を回っている方ほど、同じ項目をそろえて聞いておくと、金額の数字だけでは見えない違いが分かりやすくなります。
まとめ
矯正費用の支払い方法は、一括払い、クレジットカード、院内分割、デンタルローンが主な選択肢で、手数料の有無と支払い期間の長さがトレードオフになっています。手元の資金で払い切れるなら手数料のかからない方法が、月々の負担を抑えたいならローンが候補になります。
比べるときは総額だけでなく、どこまでが費用に含まれるか、追加費用が出るのはどんな場合かまで確認しておくと判断しやすくなります。費用や支払いの質問は、初診相談の場で遠慮なくお尋ねください。
よくある質問
矯正費用は医療費控除の対象になりますか?
噛み合わせや発育の問題を改善する目的の矯正治療は、医療費控除の対象になると一般に扱われています。一方、見た目を整えることだけを目的とする場合は対象外と判断されることがあります。年間の医療費が一定額を超えたときに確定申告で手続きする制度なので、領収書は保管しておいてください。
デンタルローンの審査に通らないこともありますか?
デンタルローンは信販会社による審査があるため、収入や他の借り入れの状況によっては希望どおりに利用できないことがあります。その場合は、手数料のかからない範囲での分割や、頭金を入れて借入額を抑える方法を検討することになります。審査の基準は信販会社が定めており、医院側では判断できません。
治療の途中で支払い方法を変えることはできますか?
途中での変更に対応できるかは、契約内容や支払いの進み具合によって異なります。まだ支払いが始まっていない段階なら調整しやすい一方、ローン契約がすでに成立している場合は信販会社との手続きが必要になり、簡単ではありません。事情が変わったときは早めに医院へご相談ください。
初診相談(無料・約30分)では、ご自身の歯並びの状態と、考えられる治療方法、合う装置についてご説明しています。
アイコネクト大森矯正歯科は、東京都品川区南大井・JR大森駅東口から徒歩1分の矯正歯科専門クリニックです。院内分割は最大12回まで無利息です。

 前の記事へ